San Isidro · Puerto Pilón
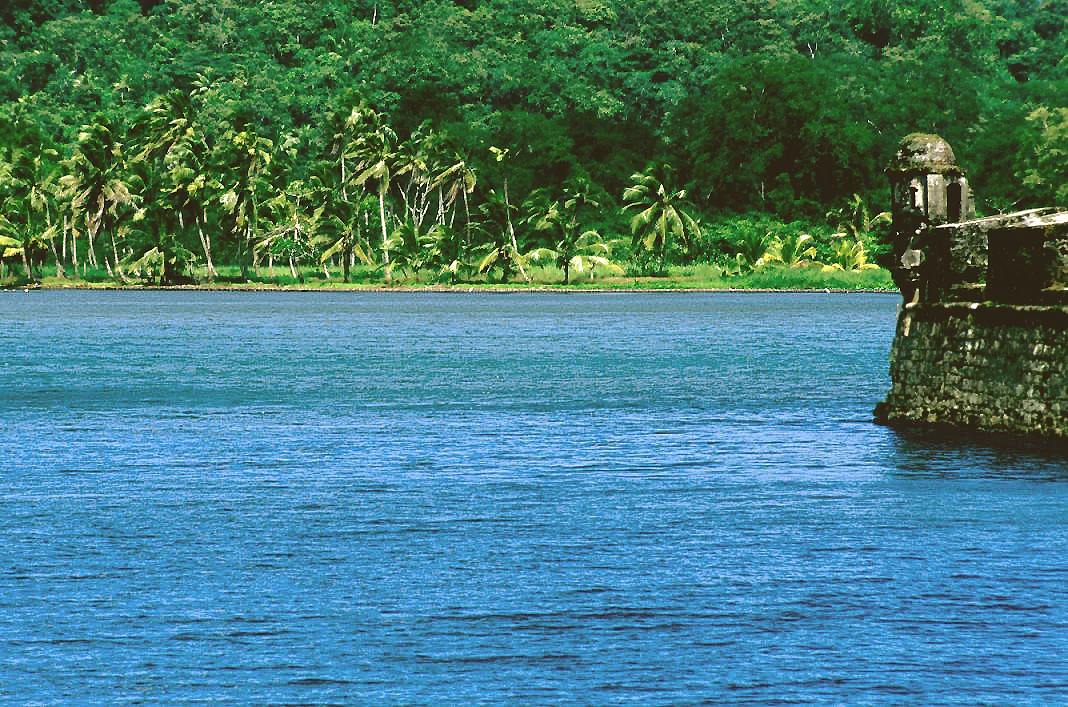
Una alternativa residencial en el área de Puerto Pilón para quienes desean mantenerse cerca de los servicios cotidianos de Colón. La oferta y la distancia exacta a cada servicio dependen de la ubicación de la propiedad.
Bienes raíces en Panamá
Asesoría para comprar, vender o invertir en bienes raíces en Panamá.
Encuentra tu próxima propiedad
Primero elige si buscas comprar o alquilar. Después explora por ubicación o tipo de propiedad.
Catálogo
0 propiedades encontradas
Próximamente tendremos nuevas propiedades.
Puedes escribirnos por WhatsApp para recibir atención personalizada.
Videos con Gabriela
Orientación práctica para comprar, vender y tomar tu próxima decisión inmobiliaria.
Cargando videos…

Gabriela Lee
Corredora de Bienes Raíces · PN 6195
Conoce a Gabriela
Soy Gabriela Lee, licenciada en Finanzas y corredora de bienes raíces PN 6195. Durante más de 20 años desarrollé mi trayectoria profesional en la Zona Libre de Colón y el sector marítimo, en áreas administrativas, financieras y logísticas.
Desde hace 6 años me dedico al sector inmobiliario, acompañando a compradores y vendedores con orientación clara, seguimiento y atención durante todo el proceso.
“No vendo propiedades, brindo experiencias.”
Antes de elegir una propiedad
Descubre el ambiente y los servicios que puedes encontrar en cada sector. Iremos incorporando nuevas zonas a medida que se sumen propiedades al catálogo.
Una alternativa residencial en el área de Puerto Pilón para quienes desean mantenerse cerca de los servicios cotidianos de Colón. La oferta y la distancia exacta a cada servicio dependen de la ubicación de la propiedad.
Sector residencial de Puerto Pilón que puede resultar atractivo para familias que buscan una casa en un entorno establecido y con acceso a comercios y servicios del área.
Una zona activa de Colón con acceso a supermercados, restaurantes, centros educativos, comercios y transporte. Es práctica para quienes valoran tener servicios a su alcance.
Área residencial de Cativá con conexión hacia otros sectores de Colón. Puede ser una opción para familias que buscan amplitud y acceso a los servicios disponibles en Cativá y Sabanitas.
La disponibilidad de servicios y las distancias pueden variar según la ubicación exacta. Confirma los detalles antes de tomar una decisión.
Información para decidir mejor
Respuestas prácticas para comprar, vender y cuidar tu propiedad con mayor claridad antes y después del cierre.
Define un presupuesto que incluya abono y gastos de cierre.
Solicita una evaluación bancaria antes de comprometerte.
Verifica el estado legal y físico de la propiedad.
Compara ubicación, valor y potencial, no solo el precio.
Compra con información
Tres guías prácticas para prepararte, planificar tus gastos y comparar propiedades. Selecciona una pregunta para leer más.
Empieza con tus números y tus prioridades. Así podrás buscar una propiedad que encaje con tu vida y con un compromiso mensual que puedas sostener.
Anota las zonas que te funcionan, las recámaras que necesitas y tus prioridades. Separa lo indispensable de lo que sería agradable tener; considera también el tiempo de traslado y tus planes familiares.
Revisa ingresos, deudas, gastos habituales y ahorros. Incluye mantenimiento, servicios y transporte al pensar cuánto puedes destinar a vivienda. La calculadora te ayuda a explorar escenarios; no es una aprobación bancaria.
Solicita una evaluación inicial y confirma abono, plazo, tasa, seguros y gastos. Una precalificación orienta la búsqueda, pero la aprobación final depende de la evaluación del banco y de la propiedad.
Con un presupuesto orientativo, selecciona propiedades, visítalas y compara su estado y costo total. Antes de entregar una reserva o firmar, aclara por escrito las condiciones, plazos y qué ocurre si el financiamiento no se aprueba.
El precio publicado es solo el punto de partida. Pide un desglose por escrito para saber cuánto debes aportar, en qué momento y qué gastos estarán incluidos en el financiamiento.
Confirma cuánto financiará el banco y cuánto aportarás tú. Pregunta si la reserva se descuenta del abono y cuáles son sus condiciones de devolución. Evita sumar dos veces una reserva que ya forma parte del abono.
Consulta avalúo, comisiones bancarias, honorarios legales, notaría e inscripción, según corresponda. Aclara cuáles pagas tú, cuáles asume el vendedor y cuáles cubre una promoción. No todas las operaciones tienen los mismos cargos.
Considera los seguros que correspondan, la cuota de mantenimiento del PH si aplica, servicios, mudanza y reparaciones o equipamiento. Conserva una reserva para imprevistos y confirma qué conceptos incluye realmente la mensualidad cotizada.
Ejemplo ilustrativo de una vivienda de segunda: si cuesta $100,000 y el banco confirma un financiamiento de $90,000, aportarías $10,000 al precio, más los gastos que debas cubrir aparte. Es un supuesto, no un abono obligatorio ni una oferta bancaria. En una vivienda nueva, el escenario puede ser distinto: el porcentaje financiado, el abono, la tasa y la cuota dependen del banco, del perfil del comprador y de si aplica o no el régimen de interés preferencial. Este beneficio no se obtiene automáticamente por tratarse de una vivienda nueva; deben cumplirse los requisitos vigentes. Confirma una cotización para la propiedad y tu caso antes de calcular cuánto necesitas.
Abrir y compartir esta guíaQuiero orientación para mi casoDurante la visita, mira más allá de la decoración. Lleva estas preguntas y toma notas para comparar las opciones con calma.
Observa señales de humedad, filtraciones, grietas, ventilación e iluminación. Pregunta por el techo, las instalaciones eléctricas, la plomería y reparaciones recientes. Si hay dudas, solicita una inspección técnica: una visita y un avalúo no sustituyen esa revisión.
Evalúa accesos, transporte, ruido y cercanía a trabajo, escuelas y servicios. Si puedes, visita en distintos horarios y pregunta por el suministro de agua y antecedentes de inundación del área.
Confirma metraje, estacionamientos asignados, línea blanca, muebles y reparaciones pendientes. Si es PH, solicita información sobre reglamento, cuota de mantenimiento y cuotas extraordinarias. Deja las inclusiones acordadas por escrito.
Coordina la revisión de titularidad, gravámenes, paz y salvos y demás documentación aplicable con los profesionales correspondientes. Pregunta si está ocupada, cuándo se entregaría y en qué estado. En una reposeída, confirma las condiciones específicas del banco vendedor.
Orientación general. Los costos y condiciones de financiamiento dependen de la entidad, la propiedad y el solicitante. Confirma tu cotización por escrito y solicita asesoría técnica o legal según corresponda.
Guía para comprar
Elige tu perfil para conocer los documentos que un banco puede solicitar. Esta guía te ayuda a prepararte para financiar la compra de una propiedad, incluida una vivienda reposeída.
Los documentos pueden variar según el banco, tu perfil y la propiedad. Te orientamos para confirmar cuáles corresponden a tu caso. Presentar documentos no garantiza la aprobación del crédito.
Antes de elegir una propiedad, organiza tu presupuesto y consulta tus opciones de financiamiento.
Estos son documentos que pueden solicitarte para sustentar tu empleo e ingresos.
El banco necesita conocer el origen, la continuidad y el respaldo de tus ingresos.
Los documentos dependen también de dónde resides y dónde se generan tus ingresos.
Se coordinan según la propiedad elegida y la etapa del trámite; no todos se necesitan para la consulta inicial.
Contenido de carácter informativo y orientativo. Los requisitos bancarios, tasas, beneficios legales y condiciones pueden cambiar según la entidad, la operación y el perfil del cliente. Verifica siempre la información vigente antes de tomar una decisión.
Después de comprar
Estos pasos te ayudan a ordenar documentos, servicios y obligaciones. Cada caso puede requerir gestiones adicionales ante el banco, la DGI, el Registro Público o la administración del inmueble.
Conserva la escritura, paz y salvo, avalúo y comprobantes de pago.
Confirma la inscripción y actualiza los datos del propietario.
Actualiza servicios, administración, seguros y cuotas pendientes.
Consulta si aplica vivienda principal o patrimonio familiar tributario.
Ley 66 de 2017
La vivienda principal corresponde al inmueble destinado al uso habitacional permanente de su propietario. El patrimonio familiar tributario aplica cuando se cumplen los requisitos legales del grupo familiar. El beneficio requiere una solicitud; no se activa automáticamente con la compra.
Consultar la Ley 66Tarifa general estimada
$720.00por año
Vivienda principal o patrimonio familiar
$150.00por año
Diferencia anual estimada
$570.00Estimador educativo basado en las tarifas progresivas previstas por la Ley 66 de 2017. No determina elegibilidad ni sustituye el estado de cuenta de la DGI. El cálculo real puede variar por valor catastral, terreno, mejoras, exoneraciones, copropiedad, actualización registral y situación particular del inmueble.
Consultar mi casoAquí podrás encontrar próximamente videos breves sobre financiamiento, compra, venta, impuestos y trámites posteriores al cierre.
Calculadora hipotecaria
Obtén una referencia rápida. El cálculo no incluye seguros, comisiones ni gastos bancarios y no representa una aprobación.
Mensualidad estimada de capital e interés
$455.09Monto a financiar: $72,000
Consultar mi caso por WhatsAppTestimonios y entregas
Historias, palabras y momentos compartidos por clientes durante su proceso inmobiliario.
Cargando…
Ver todas las experienciasCuéntame qué necesitas
Completa tus datos y Gabriela se comunicará contigo para brindarte una atención cercana y personalizada.
Gabriela Lee
Corredora de Bienes Raíces · PN 6195
WhatsApp: +507 6346-9894
gabrielapropiedadesdepanama@gmail.com
Contacto
Gabriela Lee · Corredora de Bienes Raíces · Licencia PN 6195
+507 6346-9894